Cuando hablamos de la compra de un vehículo nuevo, fuera de opciones como el renting, leasing o la popular “compra flexible”, las principales vías son dos: pagar al contado o financiar el coche mediante pago a plazos. Las marcas suelen promover esta segunda alternativa porque muchas cuentan con sus propias entidades financieras, que obtienen beneficios a través de los intereses aplicados, los cuales pueden ser elevados.
El gancho de los descuentos por financiar: ¿realmente conviene?
En muchos concesionarios, los comerciales intentan persuadir al cliente para que opte por la financiación ofreciendo descuentos llamativos sobre el precio de venta al público (PVP). Esta estrategia busca que el comprador se sienta atraído por un “descuentazo”, que en realidad está condicionado al pago a plazos.
Imagina que has investigado el precio de un coche concreto, por ejemplo, a través de plataformas especializadas antes de ir al concesionario. Ya conoces su coste oficial. Cuando llegas, tras probar el vehículo, el vendedor te ofrece un descuento significativo si financias: en vez de pagar 40.000 euros, podrías adquirirlo por 36.000. Sin embargo, esta rebaja solo es válida si eliges financiar y no si pagas al contado.
La realidad oculta tras los pagos mensuales
El atractivo descuento puede hacer que aceptes la oferta sin detenerte a analizar la letra pequeña del contrato financiero. Por ejemplo, podrías estar comprometiéndote a una entrada inicial de 6.000 euros más cuotas mensuales de 396 euros durante 10 años (120 meses). A simple vista la cuota parece adecuada y el pago inicial razonable.
No obstante, estos contratos suelen incluir un TAE del 10% y un TIN del 9%, lo que significa que terminarás pagando mucho más que el precio reducido de 36.000 euros. En concreto, tras la última cuota, habrás abonado más de 17.500 euros en intereses, elevando el costo final del coche a más de 53.500 euros. Y eso sin contar la depreciación natural del vehículo a lo largo del tiempo.
Casos reales y la falta de cultura financiera
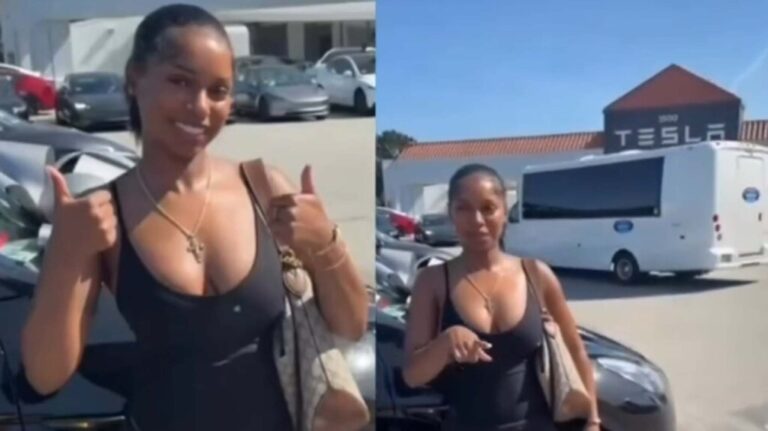
Este tipo de situaciones son comunes y pueden incluso sorprender si se comparan con algunos ejemplos virales. Por ejemplo, hubo un caso en Estados Unidos donde una persona compró un Tesla Model Y nuevo, motivada por un descuento de 4.000 dólares al financiar, pero firmó un crédito con un interés del 15% a pagar durante 90 meses. Aunque el precio tras descuento era de unos 36.000 dólares, la cuota mensual de 1.000 dólares significaba que al finalizar el plazo terminaría pagando cerca de 94.000 dólares, más del doble del precio original al contado.
Este caso ilustra claramente el riesgo de dejarse llevar por descuentos aparentes sin considerar el impacto de los intereses y el plazo de financiación, que pueden transformar una compra en un mal negocio y una carga financiera a largo plazo.
¿Qué podemos aprender?
Antes de decidir financieramente la compra de un coche, es fundamental entender los términos del contrato, especialmente la tasa de interés y la duración del crédito. Es aconsejable comparar la financiación con otras opciones, valorar la suma total a pagar y considerar cuánto se pierde por la depreciación y los intereses acumulados. La transparencia y una cultura financiera sólida son claves para evitar caer en lo que muchos llaman “la trampa del pago a plazos”.
Recuerda que, aunque la cuota mensual parezca asequible y el descuento atractivo, la realidad puede ser muy distinta cuando se suma el coste total. Informarte bien y consultar varias ofertas garantiza que tu inversión sea la mejor decisión económica a largo plazo.
Acerca del autor